대원제약 신바로 자체생산 전환, 50억원 투자의 의미는?
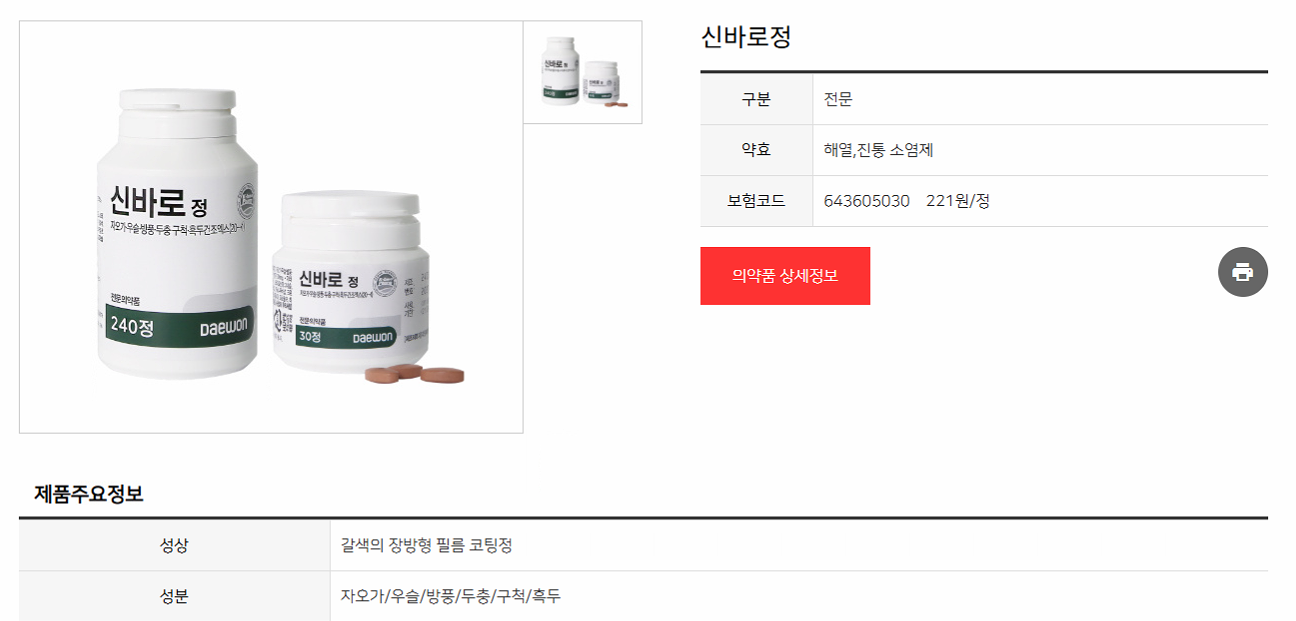
대원제약은 오늘 주식시장에서 강세를 보이고 있습니다. 그 이유는 50억원. 해당 금액은 대원제약이 2026년 9월 21일 발표한 골관절염 치료제 신바로정의 자체 생산 설비 증설에 투입된 투자금입니다. 그동안 위탁생산에 의존하던 구조를 바꾸어 제조 및 판매 과정을 단일화하고 수익성 개선을 추진하려는 조치입니다.
신바로 계약 체결과 자산 양수의 경과
신바로정은 2011년 허가받은 국산 4호 천연물신약으로, 소염진통 및 골관절증 치료에 사용되는 전문의약품입니다. 해당 기업은 2018년 GC녹십자와 공동판매 계약을 체결하며 국내 유통과 마케팅, 판매를 전담하는 방식으로 관련 사업을 본격적으로 추진했습니다.
이후 2024년 GC녹십자와 자산양수도 계약을 체결하여 제조판매품목허가권 등 관련 자산 일체를 인수하는 절차를 마쳤습니다. 이어 2025년 1월부터 자사 품목으로 전환하여 영업을 진행해 왔으며, 자체적인 제조 시설 확보까지 단계별로 진행해 왔습니다.

자체 생산 전환이 재무 구조에 미치는 영향은?
2026년 9월 21일 해당 기업은 약 50억원을 투입해 증설한 생산설비를 가동하며 신바로정의 자체 생산에 돌입했다고 밝혔습니다. 외부 위탁 제조에 지출되던 수수료 부담을 줄이고 생산과 판매를 일원화함에 따라 제조 원가율 절감을 적극적으로 추진하고 있습니다.
첫째, 원외처방액의 연도별 성장 흐름을 확인할 필요가 있습니다. 신바로의 원외처방액은 2019년부터 2021년까지 100억원대를 유지하다가 2022년 130억원, 2023년 약 162억원으로 전년 대비 약 24억원 늘어나며 처방 기반을 꾸준히 넓혀왔습니다.
둘째, 시장 내 경쟁 품목과의 매출 규모 차이를 점검해야 합니다. 2023년 기준 골관절염 치료제 시장에서 SK케미칼 조인스정은 약 480억원, 피엠지제약 레일라정은 약 150억원 규모를 기록하여 신바로가 조인스정과의 매출 격차를 줄여야 하는 과제를 안고 있습니다.
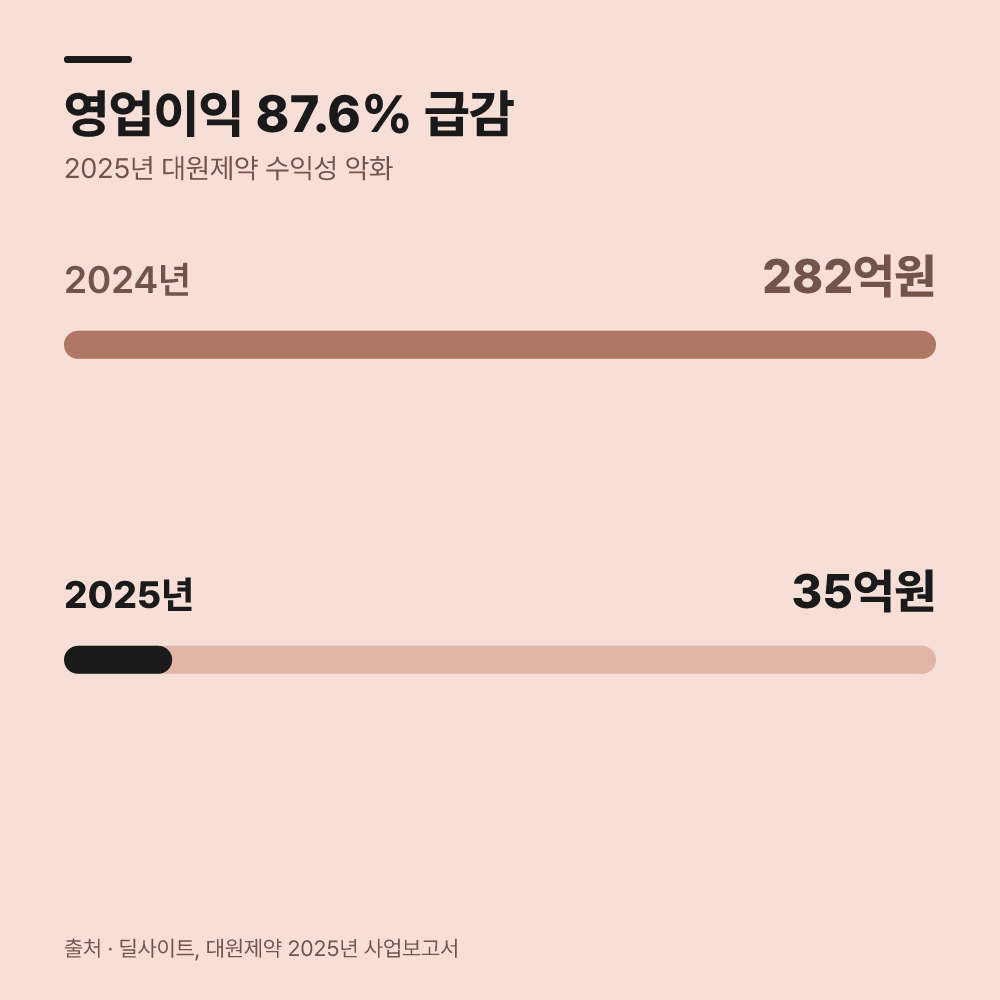
셋째, 기업의 전체 수익성 회복 여부를 면밀히 관찰해야 합니다. 2025년 연결 매출액은 6,054억원으로 2024년 5,982억원 대비 1.2% 늘었지만, 영업이익은 35억원으로 2024년 282억원 대비 87.6% 급감했으며 순이익은 40억원 손실을 내며 적자로 돌아섰습니다.
2025년 수익성이 악화된 주요 배경은 매출원가가 3,108억원에서 3,326억원으로 늘어 매출총이익이 2,873억원에서 2,728억원으로 감소했기 때문입니다. 이에 더해 판매비와 관리비도 2,371억원에서 2,455억원으로 늘어나면서 손익 구조에 큰 영향을 미쳤습니다.
이번 설비 투자를 통한 직접 제조 전환은 상승한 원가 부담을 낮추는 핵심적 계기가 될 수 있습니다. 향후 공장 가동 효율성이 높아지면서 다음 분기 실적의 영업이익률 개선으로 실제로 반영되는지 지속적인 추적이 요구됩니다.
근골격계 제품 육성과 만성질환 비중 확대
해당 기업은 신바로를 자체 개발 신약인 펠루비와 함께 근골격계 치료제 사업을 이끄는 핵심 품목으로 육성하겠다는 방침을 세웠습니다. 2024년 기준 전체 매출 5,982억원 중 호흡기 제품 비중이 19%이며, 해열소염진통제까지 합친 호흡기 질환 관련 비중은 38%에 달해 콜대원 시리즈 등의 의존도가 여전히 높은 상황입니다.
실제로 감기약 콜대원 시리즈 매출은 2021년 35억원에서 2024년 194억원으로 4년 만에 약 448% 증가하며 성장을 주도했습니다. 이에 따라 만성질환 제품의 매출 비중을 2024년 21%에서 2028년 35%까지 끌어올리겠다는 목표를 2026년 2월 설정하고 포트폴리오 다원화를 진행하고 있습니다.
특정 계절이나 감기 유행 여부에 따라 실적 변동성이 커지는 호흡기 제품군 중심의 구조에서 벗어나, 정기적이고 장기적인 처방이 발생하는 만성질환 치료제 비중을 늘려 안정적인 수익 기반을 확보하겠다는 구상입니다. 이번 신바로의 생산 및 판매 일원화 전략 역시 이러한 체질 개선 프로젝트의 핵심 고리로 작용하여, 단기 매출 증대는 물론 원가율 절감에 따른 장기적인 영업이익률 향상에도 크게 기여할 것으로 기대됩니다.
본 글은 해당 기업의 공시 내용과 언론 보도를 바탕으로 작성된 재무 및 사업 구조 분석 정보입니다. 자체 생산 전환에 따른 실적 개선 여부는 향후 분기별 영업이익률 변동을 종합적으로 검토하여 투자 판단에 활용하시기 바랍니다.
글쓴이 경제톡 · HSBC 은행 출신, 현재 IT 전문가로 활동 중
댓글