파이어족이 선택한 월배당 ETF KODEX 200타겟위클리커버드콜
월배당 상품을 찾는 은퇴자가 이 파생형 상품에 자금을 모으는 까닭은 무엇일까요? 단순한 분배율 높낮이보다 옵션 프리미엄 비과세와 지수 상승 참여 구조를 핵심 강점으로 평가하기 때문입니다. 안정적인 현금 흐름을 설계하는 이유를 살펴봅니다.
옵션 프리미엄 구조와 비과세 혜택
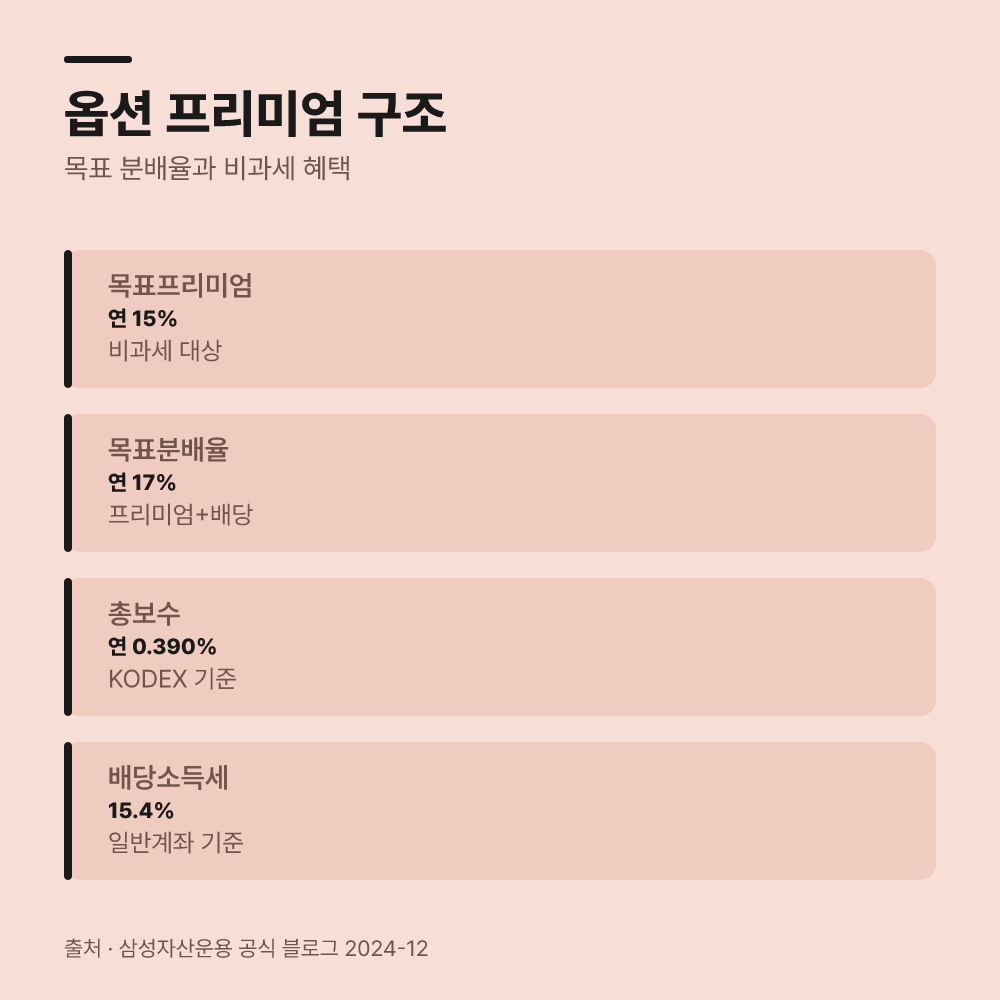
2024년 12월 3일 상장된 KODEX 200타겟위클리커버드콜은 코스피200 지수를 기초자산으로 삼아 잔존만기 1주일짜리 콜옵션을 매도하는 방식으로 운용됩니다. 해당 상품은 목표한 옵션 프리미엄 수취를 위해 콜옵션 매도 비중을 탄력적으로 조정하는 타겟 프리미엄 전략을 활용합니다. 연 15% 수준의 옵션 프리미엄에 코스피200 배당 수익을 더해 연 17% 수준의 분배금을 목표로 정해 두었습니다.
분배금은 배당 수익 부분과 옵션 프리미엄 수익 부분으로 구분됩니다. 배당 수익 부분은 과세 대상이지만, 옵션 프리미엄 수익 부분은 국내 장내파생상품 매매차익 비과세 혜택을 받아 세금이 붙지 않습니다. 기초 자산의 결산이나 분기 배당이 몰리는 1월에서 3월 및 분기 말에는 배당 수익 비중이 늘어나 과세 비중이 커질 수 있으며, 배당이 없는 기간에는 비과세 비중이 100%에 달하기도 합니다.
2024년 12월 10일 국회 소득세법 개정안 통과로 금융투자소득세가 폐지되어 기존의 장내파생상품 비과세 기조가 유지되고 있는 상황으로 해석되나, 개별 세법 적용 여부는 추가적인 확인이 필요합니다. 일반 주식형 상품과 달리 연금저축계좌나 퇴직연금계좌를 활용하면 분배금 입금 시점 과세를 미루고 수령할 때 저율 과세를 적용받습니다.
저는 분배금의 단순 액수보다 비과세가 적용되는 옵션 수익의 비율을 먼저 확인합니다. 이처럼 세금 부담을 줄이면서 매월 15일 지급되는 분배금을 통해 안정적인 현금 흐름을 만드는 점이 조기 은퇴를 목표로 하는 자산가들에게 주목받는 핵심 이유입니다.
왜 이 파생형 상품에 자금이 쏠릴까?
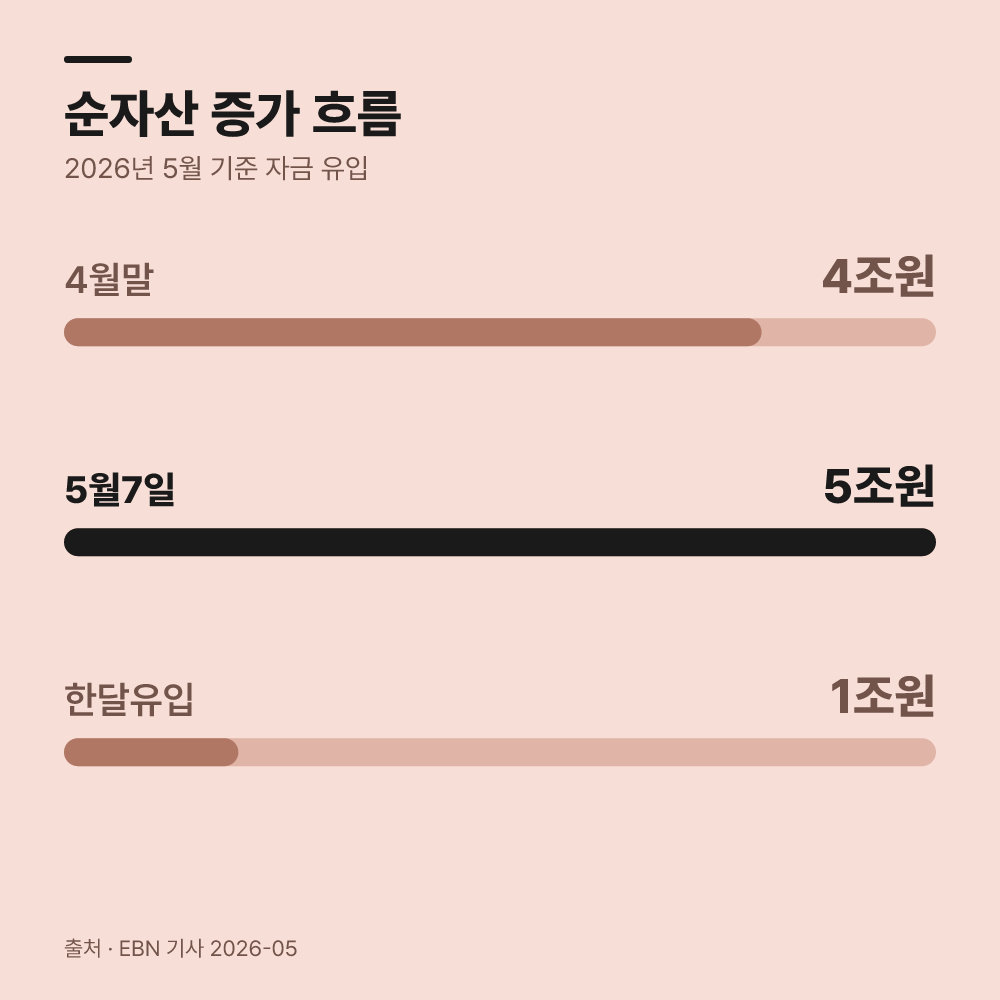
해당 상품은 순자산총액이 2026년 5월 7일 5조원을 넘었으며, 4월 4조원 돌파 이후 한 달 만에 1조원 이상 유입되는 성과를 보였습니다. 2026년 5월 7일 기준 상장 이후 개인 누적 순매수 규모는 약 2조8000억원에 달합니다. 2025년 11월 20일 시점에는 연초 이후 수익률 57.9%로 국내 상장 커버드콜 상품 49개 중 1위를 기록했습니다. ATM 콜옵션 매도 설계로 기초자산 상승분의 약 72% 수준까지 참여하도록 제작되었습니다. 저는 과세 비중이 변동하는 월별 배당 시기를 주목하여 판단합니다.
동종 위클리 상품과의 요율 비교
삼성자산운용 상품과 더불어 시장에는 유사한 구조를 가진 경쟁 상품들이 출시되어 있습니다. KB자산운용의 RISE 200위클리커버드콜은 2024년 3월 국내 최초로 상장되었으며, 후발 주자는 6개월 독점권이 끝난 9개월 뒤인 2024년 12월에 상장됐습니다. RISE 200 위클리커버드콜 왜 갑자기 인기일까 현상을 분석해 보면 상장 시점과 옵션 구조 차이가 운용 성과에 미치는 영향을 파악할 수 있습니다.
신한자산운용의 SOL 200타겟위클리커버드콜은 총보수가 연 0.30%로 연 0.390%인 KODEX보다 낮으며 분배기준일도 매월 마지막 영업일로 다릅니다. 미래에셋자산운용의 TIGER 200타겟위클리커버드콜은 목표 분배율 상한을 연 7%로 낮추고 매도 비중을 평균 약 20%만 활용하여 지수 상승 추적률을 높였습니다. 저는 보수율과 기초지수 추종 비율의 차이를 함께 비교합니다.
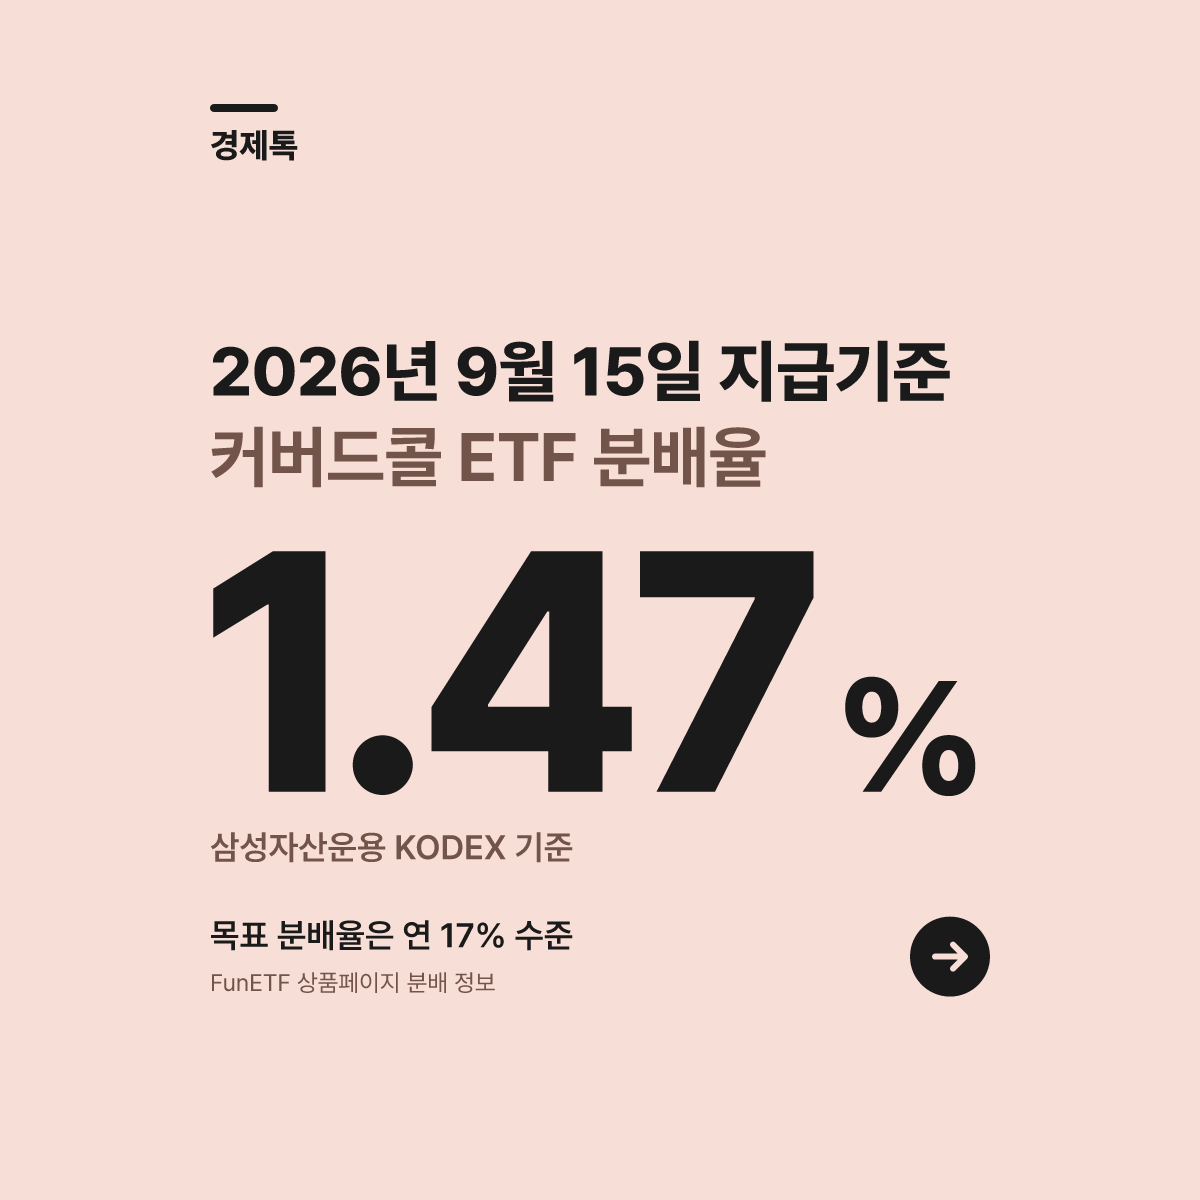
2026년 9월 15일 지급기준 분배 회차의 분배율은 1.47%를 나타냈으며, 시장 상황에 맞춰 분배금 과세 비율이 조정되는 특징을 가집니다. 투자자는 장기 운용 시 단기 수익률보다 보수 구조와 비과세 혜택의 실효성을 종합하여 평가할 필요가 있습니다.
| 상품명 | 운용사 | 총보수 | 분배기준일 |
|---|---|---|---|
| KODEX 200타겟위클리커버드콜 | 삼성자산운용 | 연 0.390% | 매월 15일 |
| SOL 200타겟위클리커버드콜 | 신한자산운용 | 연 0.30% | 매월 마지막 영업일 |
저는 순자산 5조원을 넘어선 상황에서 2026년 9월 15일 지급기준 분배율인 1.47% 수준이 지속 유지되는지 지켜보고자 합니다. 기초자산인 코스피200 지수가 급격히 상승하는 강세장에서는 콜옵션 매도 구조 특성상 지수 상승에 따른 시세차익 참여가 제한될 수 있으므로 원금 손실 위험을 함께 고려해야 합니다.
글쓴이 경제톡 · HSBC 은행 출신, 현재 IT 전문가로 활동 중
댓글